ประกันรถยนต์และรถ EV

เปรียบเทียบประเภทประกัน ความคุ้มครองแบตเตอรี่ และเครื่องชาร์จ

ดูรายละเอียดประกันรถยนต์และรถ EV →

การเคลมและช่วยเหลือฉุกเฉิน

ขั้นตอนแจ้งเหตุ เอกสาร และบริการเมื่อรถเสียกลางทาง

ดูรายละเอียดการเคลมและช่วยเหลือฉุกเฉิน →

อู่ซ่อมและศูนย์บริการ

ประเภทซ่อม การอนุมัติค่าใช้จ่าย และรับประกันงานซ่อม

ดูรายละเอียดอู่ซ่อมและศูนย์บริการ →

การชำระเงินและผ่อนชำระ

ช่องทางชำระ เงื่อนไขผ่อน และสิ่งที่เรียกเก็บงวดแรก

ดูรายละเอียดการชำระเงินและผ่อนชำระ →

รีวิวลูกค้า

คะแนนบริการและประสบการณ์จริงจากลูกค้าที่ใช้บริการเคลม

ดูรายละเอียดรีวิวลูกค้า →

หน้าแรก / บริการและบทความ

เรื่องประกัน อ่านเป็นหมวด

YOUR INSURANCE OPTIONS

เลือกบริษัทประกันที่เหมาะกับรถคุณ

วิริยะ

สอบถามข้อเสนอที่รองรับรุ่นรถ การใช้งาน และประเภทซ่อมที่คุณต้องการ

ขอใบเสนอราคา →

อลิอันซ์ อยุธยา

เปรียบเทียบทุนนำเสนอ ความคุ้มครองแบตเตอรี่ และเงื่อนไขเฉพาะแผน

ขอใบเสนอราคา →

CAREV เป็นนายหน้าประกันภัย การรับประกันและการชดใช้เป็นไปตามบริษัทและกรมธรรม์

BENEFITS WITH CLEAR TERMS

สิทธิประโยชน์ที่ช่วยให้เลือกได้คุ้มขึ้น

ประหยัดสูงสุด 30%

สิทธิที่รู้ใจประชาสัมพันธ์ โดยเบี้ยและส่วนลดจริงขึ้นอยู่กับข้อมูลรถและเงื่อนไขข้อเสนอ

ดูวิธีเลือกเบี้ย →

ติดกล้อง ลดเบี้ย 10%

สำหรับข้อเสนอรู้ใจที่เข้าเกณฑ์ ต้องติดตั้งและใช้งานกล้องตามข้อกำหนด รวมถึงส่งภาพเมื่อเคลม

อ่านเงื่อนไขกล้อง →

มีทางเลือกผ่อนชำระ

เลือกช่องทางที่รองรับ รวมถึง QR Code สำหรับแผนที่เข้าเงื่อนไข ตรวจจำนวนงวดและยอดรวมก่อนตัดสินใจ

ดูรายละเอียดการผ่อน →
THE HEART OF YOUR EV

แบตเตอรี่สำคัญ
เงื่อนไขจึงต้องชัดเจน

คำว่า “คุ้มครองแบตเตอรี่ 100%” ต้องดูให้ครบว่าเกิดจากเหตุใด ใช้วงเงินเท่าไร และมีข้อกำหนดอะไรบ้าง

ดูทางเลือกความคุ้มครอง ↗
BATTERY PROTECTION
100%
สำหรับแผนหรือความคุ้มครองเพิ่มที่ระบุไว้
ไม่รวมการเสื่อมตามการใช้งาน เว้นแต่กรมธรรม์กำหนดไว้
READ THE DETAILS

สามเรื่องที่ควรถามเรื่องแบตเตอรี่

ขอดูเงื่อนไขฉบับจริงก่อนชำระเบี้ยทุกครั้ง

ความคุ้มครองพื้นฐาน

ชดใช้ตามเงื่อนไขเดิม

ตรวจตารางอายุแบตเตอรี่ วิธีคำนวณชดใช้ และค่าเสียหายส่วนแรกของแผนที่เสนอให้รถคุณ

ความคุ้มครองเพิ่มเติม

เพิ่มทางเลือกแบต 100%

สอบถามว่ารถรุ่นนี้ซื้อเพิ่มได้หรือไม่ เบี้ยเพิ่มเท่าไร และใช้ร่วมกับความคุ้มครองเดิมอย่างไร

แผนที่รวมไว้แล้ว

อ่านขอบเขตที่รวมในแผน

แม้ชื่อแผนระบุแบต 100% ยังต้องตรวจเหตุที่คุ้มครอง วงเงิน ระยะเวลา และข้อยกเว้น

EVERYDAY RISKS, EXPLAINED

ความเสี่ยงรอบตัว ที่ควรมีคำตอบ

01 / ACCIDENT

อุบัติเหตุและตัวรถ

พิจารณาการชนมีหรือไม่มีคู่กรณี กระจก ใต้ท้องรถ และความเสียหายที่กระทบระบบแบตเตอรี่

02 / UNEXPECTED

น้ำท่วม ไฟไหม้ รถหาย

ดูเหตุที่คุ้มครอง ข้อยกเว้น และวิธีปฏิบัติเมื่อรถอยู่ในพื้นที่เสี่ยง รวมถึงเงื่อนไขรถยก

03 / RESPONSIBILITY

คู่กรณีและผู้โดยสาร

แยกวงเงินทรัพย์สิน บุคคลภายนอก อุบัติเหตุส่วนบุคคล และค่ารักษาพยาบาลให้ชัดเจน

A SIMPLE EV INSURANCE GUIDE

ประกันรถไฟฟ้า
เริ่มเข้าใจได้ในไม่กี่นาที

ประกัน EV ต้องพิจารณาชิ้นส่วนเฉพาะทางของรถไฟฟ้า โดยเฉพาะแบตเตอรี่ ระบบขับเคลื่อน และสถานที่ซ่อมที่รองรับรุ่นรถ

เลือกทุนประกันอย่างไร?

เทียบมูลค่ารถปัจจุบันกับทุนที่บริษัทเสนอ พร้อมสอบถามหลักเกณฑ์ชดใช้เมื่อเสียหายสิ้นเชิง

ศูนย์ซ่อมสำคัญแค่ไหน?

ตรวจชื่อศูนย์หรืออู่ที่รองรับรถรุ่นคุณ สถานะในเครือ และเงื่อนไขซ่อมตามแผนก่อนซื้อ

บริการช่วยเหลือควรดูอะไร?

ตรวจเวลาบริการ ระยะทาง วงเงิน และวิธีเคลื่อนย้ายที่ผู้ผลิตรถแนะนำ

ประกัน EV ต่างจากรถน้ำมันอย่างไร?

ควรดูข้อกำหนดที่เกี่ยวกับแบตเตอรี่ อุปกรณ์ชาร์จ ระบบไฟฟ้า และการซ่อมโดยผู้ที่รองรับเทคโนโลยีของรถ

WHEN YOU NEED HELP

รู้ขั้นตอนเคลม ก่อนวันที่ต้องใช้

สถานการณ์ต่อไปนี้เป็นตัวอย่างเพื่ออธิบายขั้นตอน ไม่ใช่รีวิวหรือประวัติเคลมของลูกค้า CAREV

ใต้ท้องรถกระแทก

หยุดรถในจุดปลอดภัย หากมีไฟเตือนหรือความผิดปกติอย่าฝืนขับ เก็บภาพและแจ้งบริษัทประกันเพื่อประสานตรวจสอบ

รถอยู่ในพื้นที่น้ำท่วม

หลีกเลี่ยงการเปิดระบบหรือชาร์จรถที่ได้รับผลกระทบ ติดต่อบริษัทประกันและศูนย์บริการเพื่อรับแนวทางที่เหมาะกับรุ่นรถ

อุบัติเหตุมีคู่กรณี

ดูแลความปลอดภัยก่อน เก็บข้อมูลคู่กรณี ภาพจุดเกิดเหตุ และเลขกรมธรรม์ แล้วแจ้งเหตุตามช่องทางบริษัทประกัน
SUPPORT FOR YOUR OWNERSHIP
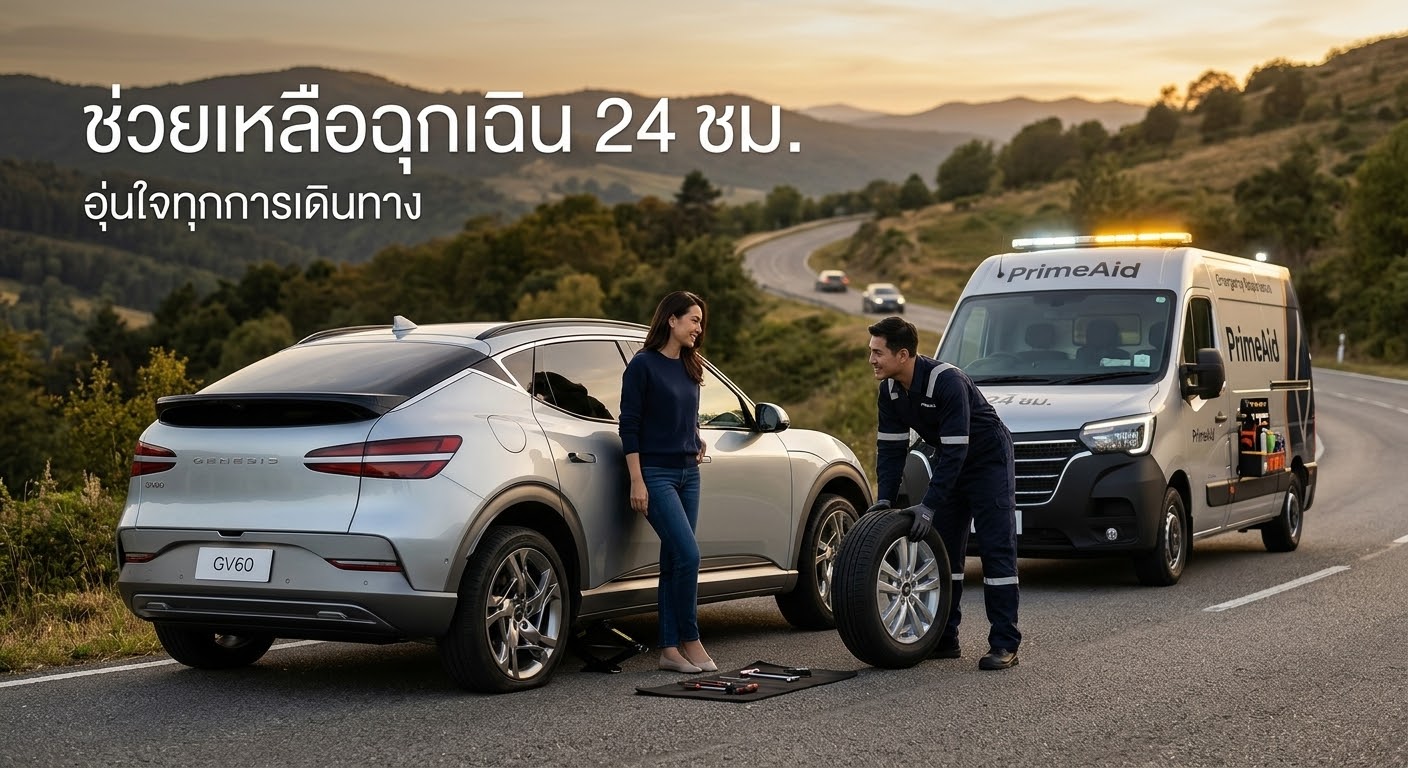
บริการช่วยเหลือฉุกเฉิน 24 ชั่วโมง อุ่นใจทุกการเดินทาง

บริการที่ใช้ได้ตลอดการเป็นเจ้าของรถ

รวมสิ่งที่ต้องเช็กไว้เป็นหมวดเดียว

วางแผนผ่อนเบี้ย

สอบถามทางเลือกผ่อนสูงสุด 10 งวด ไม่ใช้บัตรเครดิต โดยจำนวนงวด ค่าใช้จ่าย และวันเริ่มคุ้มครองขึ้นอยู่กับเงื่อนไขแผน

ต่ออายุ และ พ.ร.บ.

เตรียมข้อมูลประกันเดิม วันหมดอายุ และรายละเอียดรถ เพื่อตรวจสอบทางเลือกต่ออายุและ พ.ร.บ.

PLAN YOUR RUNNING COST

ลองคำนวณ ค่าใช้จ่ายการขับของคุณ

ค่าไฟ เทียบค่าน้ำมัน

ค่าเริ่มต้นเป็นตัวอย่าง ปรับตามการใช้งานจริง ไม่รวมค่าซ่อม ค่าเสื่อม และค่าใช้จ่ายอื่น

เตรียมงบแบ่งชำระ

ใส่เบี้ยที่ได้รับจากใบเสนอราคา เพื่อดูยอดหารเฉลี่ยเบื้องต้น

เป็นการหารเฉลี่ยเพื่อวางแผนงบ ไม่ใช่ข้อเสนอสินเชื่อ งวดแรก ค่าธรรมเนียม และตารางจ่ายจริงต้องตรวจจากข้อเสนอ

FOUR STEPS TO A BETTER FIT

ขอคำแนะนำได้ ไม่ยุ่งยาก

01

ส่งรายละเอียดรถ

รุ่น ปีผลิต และการใช้งาน

02

รับทางเลือกที่เหมาะ

เทียบเงื่อนไขและงบประมาณ

03

เลือกแผนที่เข้าใจ

อ่านรายละเอียดก่อนตัดสินใจ

04

ตรวจเอกสารกรมธรรม์

ยืนยันข้อมูลและวันคุ้มครอง

ทิปส์ประกันรถยนต์

รู้ก่อนเลือกประกัน

เลือกเรื่องที่อยากรู้ แตะเพื่ออ่านสรุปสั้น ๆ ได้เลย

01

ภัยธรรมชาติ รถของเรามีประกันช่วยแค่ไหน?

น้ำท่วม พายุ และต้นไม้ล้ม อาจกระทบทั้งตัวถังและระบบไฟฟ้า ค่าซ่อมจึงสูงกว่าที่คิด

  • ประกันชั้น 1 มีความคุ้มครองภัยธรรมชาติตามกรมธรรม์ ส่วนชั้นอื่นต้องดูว่าได้ซื้อความคุ้มครองน้ำท่วมเพิ่มเติมไว้หรือไม่
  • เช็กเหตุที่คุ้มครอง วงเงิน และข้อยกเว้นให้ตรงกับพื้นที่ใช้รถ
  • เลี่ยงจอดในจุดน้ำท่วมหรือใต้ต้นไม้ใหญ่ และอย่าสตาร์ตรถหากสงสัยว่าน้ำเข้าระบบ
02

“รถชนรถ” หมายถึงชนกับอะไรบ้าง?

คำนี้หมายถึงการชนกับยานพาหนะทางบก ไม่ได้หมายถึงเฉพาะรถยนต์นั่งเท่านั้น

  • รวมรถจักรยานยนต์ รถไถ รถก่อสร้างที่ขับเคลื่อนด้วยเครื่องยนต์หรือไฟฟ้า รวมถึงรถพ่วง รถไฟ และรถรางตามนิยามกรมธรรม์
  • ประกันชั้น 2+ และ 3+ คุ้มครองความเสียหายรถเราเมื่อชนกับยานพาหนะทางบกตามเงื่อนไข
  • ชนเสา กำแพง หรือฟุตบาธ ไม่ใช่รถชนรถ ส่วนประกันชั้น 1 มีความคุ้มครองการชนแบบไม่มีคู่กรณีด้วย
03

รถ EV เสียกลางทาง บริการฉุกเฉินช่วยอะไรได้?

บริการช่วยเหลือฉุกเฉิน 24 ชั่วโมงเป็นบริการเสริมสำหรับเหตุอย่างรถเสีย ยางแบน หรือแบตหมด แยกจากการเคลมอุบัติเหตุ

  • บริการรู้ใจในบทความระบุช่วยยางแบน 2 ครั้งต่อปี และช่างกุญแจ 1 ครั้งต่อปี
  • มีการประเมินซ่อมเบื้องต้น หากซ่อมหน้างานไม่ได้หรือแบตหมดจนวิ่งไม่ได้ มีบริการขนส่งรถไปอู่หรือสถานีชาร์จใกล้ที่สุด สูงสุด 1 ครั้งต่อปี
  • สิทธินี้สำหรับผู้ซื้อบริการเสริม ต้องดูรายละเอียดแพ็กเกจที่ซื้อ สามารถแจ้งผ่าน Roojai Mobile App หรือโทร 02 080 9194
04

รถไฮบริด เลือกประกันอย่างไรให้คุ้ม?

รถไฮบริดใช้ทั้งเครื่องยนต์และมอเตอร์ไฟฟ้า ค่าอะไหล่ แบตเตอรี่ และงานซ่อมเฉพาะทางมีผลต่อเบี้ยประกัน

  • เปรียบเทียบเบี้ยพร้อมทุนประกันและความคุ้มครอง ไม่ดูเฉพาะราคาต่ำสุด
  • เลือกศูนย์หรืออู่ที่มีช่างดูแลระบบไฮบริดได้ และตั้งทุนให้สอดคล้องกับมูลค่ารถ
  • ชั้น 1 ครอบคลุมการชนแบบไม่มีคู่กรณีด้วย ส่วนชั้น 2+ มีขอบเขตจำกัดกว่า เลือกให้ตรงกับการใช้งานจริง
05

รถเสียหายแค่ไหน ถึงเข้าข่ายคืนทุนประกัน?

การคืนทุนประกันเกี่ยวข้องกับรถเสียหายสิ้นเชิงหรือสูญหายทั้งคัน โดยเหตุนั้นต้องอยู่ในความคุ้มครอง

  • บทความอธิบายกรณีซ่อมกลับสภาพเดิมไม่ได้ หรือเสียหายเกิน 70% ของมูลค่ารถ ณ วันที่เกิดเหตุ ซึ่งต้องให้บริษัทประเมิน
  • อุบัติเหตุรุนแรง ไฟไหม้ หรือน้ำท่วม ไม่ได้หมายความว่าจะคืนทุนทุกครั้ง ต้องพิจารณาระดับความเสียหายและแผนที่ซื้อ
  • เงินชดเชยอ้างอิงทุนในกรมธรรม์ ไม่ใช่ราคารถป้ายแดง หากยังผ่อนอยู่ต้องพิจารณาผู้รับผลประโยชน์และยอดหนี้ด้วย
06

ทำไมประกันรถหรูและรถสปอร์ตถึงเบี้ยสูง?

เบี้ยไม่ได้ขึ้นกับราคารถอย่างเดียว แต่รวมถึงค่าอะไหล่ ค่าซ่อม และความเสี่ยงของรถรุ่นนั้นด้วย

  • ชิ้นส่วนเฉพาะรุ่นและอะไหล่นำเข้าอาจมีราคาสูง รวมถึงต้องใช้ช่างและอุปกรณ์เฉพาะ
  • รถสมรรถนะสูงมีปัจจัยเสี่ยงที่บริษัทใช้ประกอบการคำนวณเบี้ย
  • เปรียบเทียบบนทุนและประเภทซ่อมที่ใกล้กัน พร้อมดูค่าเสียหายส่วนแรกและส่วนลดประวัติดี เพื่อให้เห็นความคุ้มค่าจริง
07

อู่ในเครือกับอู่นอกเครือ ต่างกันอย่างไร?

ความต่างสำคัญคือการประสานงาน การอนุมัติค่าซ่อม และการสำรองจ่าย

  • อู่ในเครือประสานกับบริษัทโดยตรง โดยทั่วไปไม่ต้องสำรองจ่ายในงานที่บริษัทอนุมัติและอยู่ในความคุ้มครอง
  • อู่นอกเครืออาจเป็นอู่ประจำที่คุ้นเคย แต่ต้องให้บริษัทประเมินและตกลงค่าซ่อมก่อน อาจต้องสำรองจ่ายหรือรับผิดชอบส่วนต่าง
  • ดูความเชี่ยวชาญของอู่ ระยะทาง คิวซ่อม และเงื่อนไขรับประกันงานซ่อมประกอบกัน
08

รถหายกับของในรถหาย ประกันคุ้มครองเหมือนกันไหม?

ความคุ้มครองการโจรกรรมรถทั้งคันกับทรัพย์สินที่วางอยู่ในรถเป็นคนละเรื่องกัน

  • ประกันชั้น 1, 2+ และ 2 มีความคุ้มครองรถหายตามเงื่อนไข โดยชดเชยตามทุนที่ระบุในกรมธรรม์
  • โทรศัพท์ กระเป๋า หรือทรัพย์สินส่วนตัวที่ถูกขโมยจากรถ ไม่ได้รวมอยู่ในความคุ้มครองรถหาย ส่วนความเสียหายของกระจกต้องพิจารณาแผนที่ซื้อ
  • มีข้อยกเว้นบางกรณี เช่น การสูญหายจากผู้เช่าหรือผู้ยืม และการนำรถไปใช้นอกอาณาเขตที่คุ้มครอง ควรแยกตรวจจากเหตุโจรกรรมทั่วไป
09

ผ่อนประกัน ไม่มีบัตรเครดิตก็เลือกได้

เลือกแบ่งชำระเบี้ยแทนการจ่ายรายปี โดยชำระตรงกับบริษัทประกันตามแผนที่เลือก

  • รองรับบัตรเดบิต บัตรเครดิตแบบไม่บล็อกวงเงิน และช่องทางอิเล็กทรอนิกส์ที่บริษัทกำหนด
  • ประกัน EV ผ่อนได้สูงสุด 10 เดือน ส่วนประกันรถยนต์ลูกค้าใหม่บางแผนมีทางเลือกสูงสุด 12 เดือนตามเงื่อนไข
  • พ.ร.บ. และบริการช่วยเหลือฉุกเฉินไม่รวมในยอดผ่อน โดยเรียกเก็บพร้อมงวดแรก

เรียบเรียงจากบทความความรู้ประกันภัยของรู้ใจ • ความคุ้มครองและสิทธิบริการขึ้นอยู่กับแผนและเงื่อนไขที่ซื้อ

EXPLORE EVERY TOPIC

รวมหมวดข้อมูลและบริการ

ครอบคลุมหัวข้อประกันภัย โดยแยกข้อมูลประกอบออกจากบริการที่ต้องยืนยันก่อนเสนอขาย

CAREV / KNOWLEDGE

เตรียมข้อมูลขอคำแนะนำ ↗